Новости · 18 сентября 2026

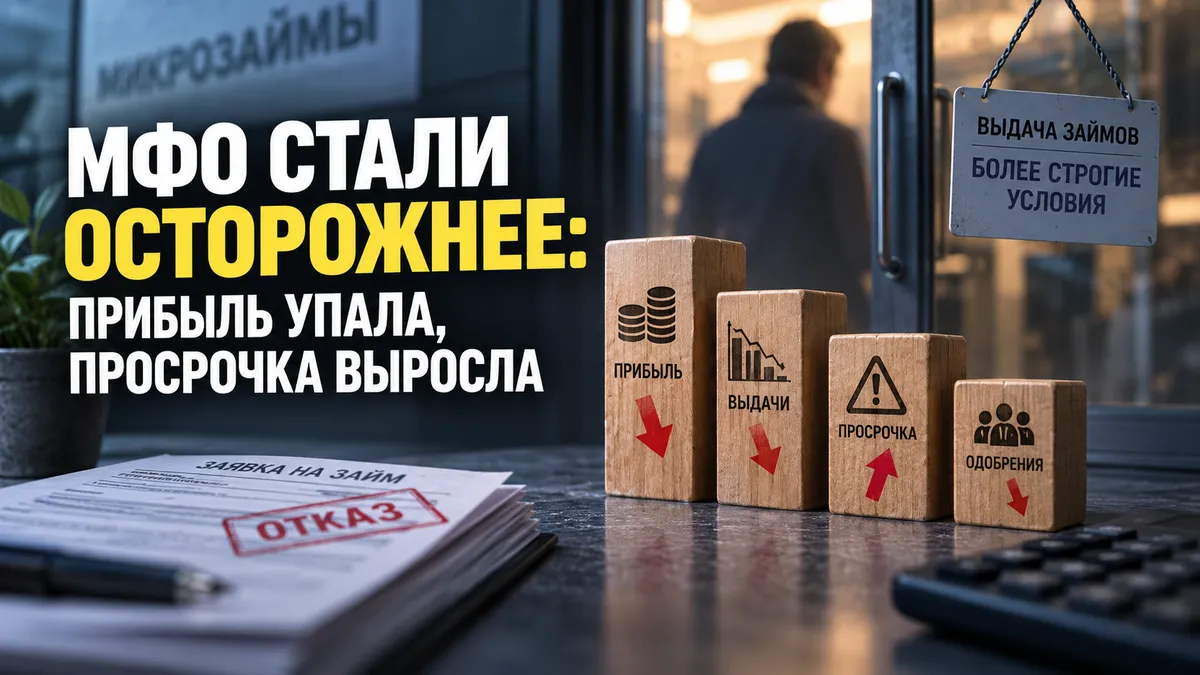
МФО стали осторожнее: прибыль упала, просрочка выросла

Прибыль микрофинансовых организаций за полгода снизилась более чем вдвое, а просроченные микрозаймы выросли на 17,5%. Для заёмщика это значит, что получить займ станет сложнее.
15 просмотров
18 сентября 2026 опубликовано
МФО стали осторожнее: прибыль упала, просрочка выросла

Рынок микрозаймов замедлился, и это уже видно по цифрам регулятора. Для человека, который собирается брать займ, новость простая: денег у МФО меньше, осторожности больше.

Что показывают цифры

ПоказательСейчасБыло
Чистая прибыль МФО (на 1 июля)22,12 млрд ₸49,58 млрд ₸ годом ранее
Микрокредиты с просрочкой368 млрд ₸на 17,5% меньше
Ссудный портфель МФО1,34 трлн ₸, +3,7% с начала годаприрост выше 21% за 2024 год

Цифры приводятся в обзоре рынка Агентства по регулированию и развитию финансового рынка. Отдельно Национальный Банк фиксирует, что портфель микрокредитов физическим лицам за июль впервые с начала года сократился — на 9,81 млрд ₸, до 1,323 трлн ₸ на 1 августа.

О чём это говорит

Три вещи сошлись одновременно: люди хуже платят по старым займам, новых выдают меньше, а доходность самого бизнеса упала более чем вдвое. Когда у организации растёт доля невозвратов, она не поднимает ставку — предельная ГЭСВ ограничена законом, — а ужесточает отбор заявок.

Рост просрочки — это не про «рынок», это про соседа по очереди

368 млрд ₸ просроченных микрозаймов означают, что модели оценки заёмщиков пересобираются: то, что проходило полгода назад, сегодня может не пройти.

Что это значит для заёмщика

  • Отказов станет больше. При той же анкете вероятность одобрения ниже, особенно у тех, кто уже брал несколько займов подряд.
  • Кредитная история весит больше. Раньше мелкие просрочки часто закрывали глаза, теперь каждая запись в кредитной истории работает против вас.
  • Суммы для новых клиентов будут скромнее. Первый займ чаще дают на минимум, а лимит поднимают уже по факту аккуратных платежей.
  • Условия у разных МФО разойдутся сильнее. Кто-то режет выдачу, кто-то наоборот борется за хорошего клиента — сравнивать стало выгоднее, чем год назад.

Что делать, если займ нужен

  1. Посмотрите свою кредитную историю до подачи заявки. Отчёт в кредитном бюро покажет, что видит МФО: открытые займы, просрочки, запросы.
  2. Не подавайте заявки веером. Десяток запросов за день сам по себе ухудшает картину — выберите две-три организации.
  3. Считайте платёж заранее. В калькуляторе займа видно переплату и дату возврата: это и есть проверка, потянете ли вы его.
  4. Если займы уже просрочены — не берите новый, чтобы закрыть старый. С 90 дней просрочки и двумя кредиторами работает коллективное урегулирование задолженности.

Сравнить действующие условия и требования к заёмщику можно в каталоге МФО, а размер пени по уже просроченному займу — в калькуляторе пени.

Цифры приведены на 1 июля и 1 августа 2026 года по данным обзора рынка АРРФР и статистики Национального Банка РК; свежие значения публикуются ежемесячно.

Выгодные предложения

Показать все микрозаймы
Информация носит справочный характер. Условия микрокредитования уточняйте на сайте микрофинансовой организации.
Рассчитывайте свои финансовые возможности и риски до подачи заявки.

Частые вопросы

Мне откажут, если раньше была просрочка?
Не обязательно, но шансов меньше, чем полгода назад. Многое зависит от давности и суммы: закрытая просрочка двухлетней давности мешает слабее, чем текущая задолженность. Перед подачей заявки стоит посмотреть свой кредитный отчёт.
Ставки теперь вырастут?
Предельная ГЭСВ по микрокредитам ограничена законом, поэтому поднимать её МФО не могут. Организации реагируют иначе: жёстче отбирают заёмщиков и осторожнее дают большие суммы новым клиентам.
Стоит ли брать займ сейчас?
Смысл есть, если платёж заранее посчитан и укладывается в бюджет. Брать новый займ, чтобы закрыть просроченный старый, — худший вариант: для таких ситуаций работает процедура урегулирования задолженности.

Источники

  1. Сведения о микрокредитах микрофинансовых организаций РК (ежемесячная статистика) — Национальный Банк Республики Казахстан
  2. Казахстанские МФО столкнулись с падением прибыли и ростом просрочки (цифры из обзора рынка АРРФР) — LS — информационное агентство
  3. Казахстанцы впервые с начала года сократили долги перед МФО (по данным Нацбанка) — Kursiv Media
Александр Бриллиант — основатель Everfin.kz
Материал подготовил и проверил · 19 сентября 2026
Александр Бриллиант
Основатель и главный редактор Everfin.kz
Финансы и кредит Анализ МФО с 2020 года Редакционная проверка

Имеет высшее образование по специальности «Финансы и кредит». С 2020 года анализирует рынок МФО Казахстана: условия микрокредитов, ставки, сроки, способы получения и погашения. В Everfin.kz отвечает за редакционную проверку материалов и точность финансовых формулировок.

Подробнее об авторе →

Другие новости